
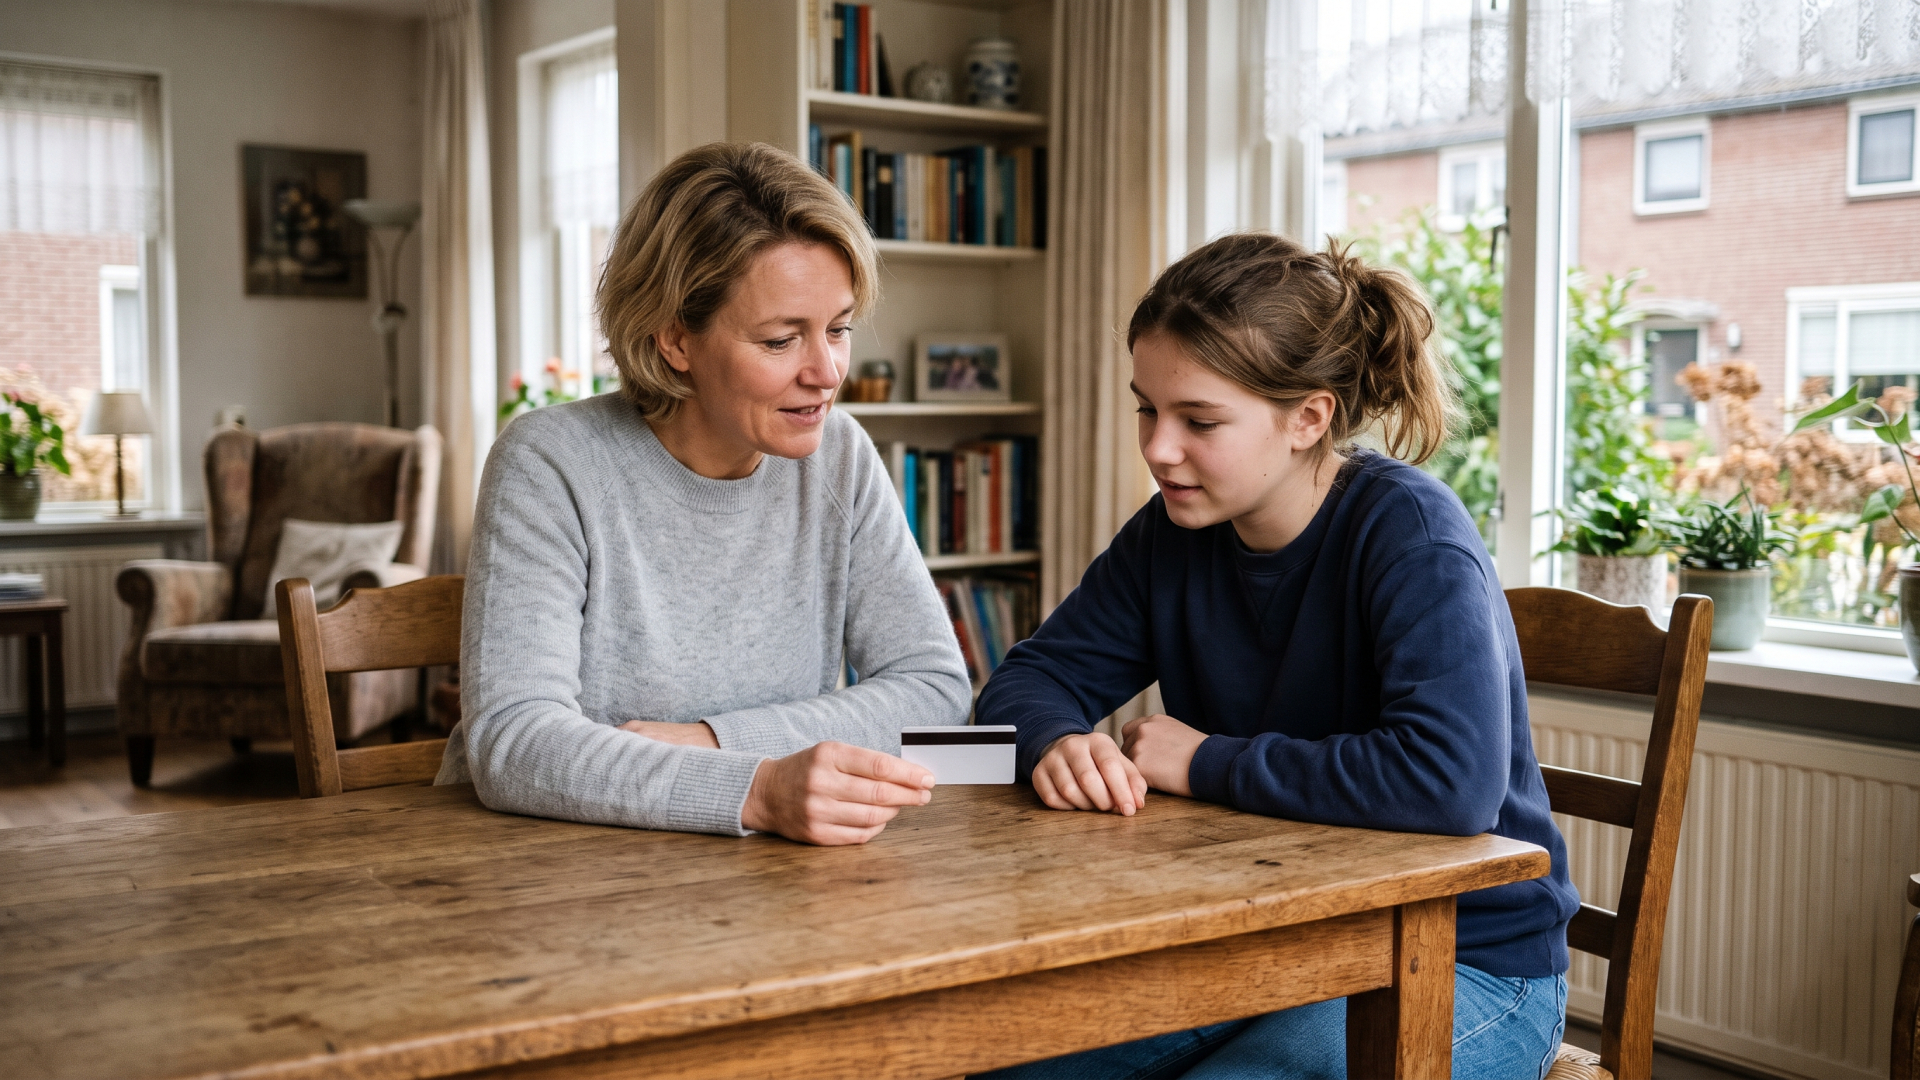
Je puber heeft een eigen bankpas, maar jij blijft de pinautomaat: hoe verander je dat?
Een eigen bankpas wekt al snel de indruk dat je puber nu ook financieel zelfstandig is. Maar een pasje geeft geen inzicht in hoe geld werkt, en al helemaal niet in hoe je het laat reiken tot het einde van de maand. Dat merk je meteen als er een linkje naar nieuwe sneakers in de familieapp verschijnt, met de vraag of jij "even" kunt overmaken, terwijl het zakgeld van deze maand allang op is. Het gesprek dat volgt verzandt vaak in gezucht, onbegrip of een korte ruzie, en daarna ligt het onderwerp geld weer wekenlang stil. Een eigen bankpas is eigenlijk een mooi aanknopingspunt om dat patroon te doorbreken, mits je het stap voor stap aanpakt in plaats van in één groot, beladen geldgesprek.
Waarom juist nu het goede moment is
Voor je puber voelt een eigen bankpas als een stukje vrijheid: niet meer afhankelijk zijn van contant zakgeld of jouw pinpas, zelf kunnen beslissen waar het geld naartoe gaat. Die overgang is precies het moment waarop jij als ouder kunt meedenken zonder meteen te hoeven controleren. Je hoeft niet te wachten tot er iets misgaat om het gesprek te openen. Juist nu, terwijl de nieuwsgierigheid en motivatie van je puber nog volop aanwezig zijn, is er ruimte om samen iets op te bouwen in plaats van achteraf bij te sturen.
Begin met een eerlijk gesprek
Voordat je afspraken maakt over bedragen of apps, helpt het om eerst gewoon te praten. Niet als een soort verhoor, maar als een open gesprek waarin je vooral luistert.
- Vraag zonder oordeel waar je puber zelf tegenaan loopt met geld. Gaat het op aan kleine dingen die achteraf niet zo belangrijk bleken? Wordt er vergeten dat een abonnement maandelijks terugkomt?
- Bespreek samen welke uitgaven je puber al zelf doet, zoals OV, snacks onderweg of streamingdiensten, en welke daarvan voortaan uit het eigen budget komen.
- Benoem ook je eigen rol hardop: je bent begeleider, niet bankier. Dat scheelt een hoop verwarring later, wanneer er weer een appje binnenkomt met de vraag om bij te storten.
Stappenplan: van zakgeld naar zelfstandig budgetteren
Zodra het gesprek is gevoerd, kun je het samen concreet maken. Een paar overzichtelijke stappen werken vaak beter dan één grote afspraak die alles in één keer moet regelen.
- Bepaal samen een vast bedrag en de periode. Spreek af of het om een weekbudget of een maandbudget gaat, en wat daar precies van betaald moet worden.
- Laat je puber bijhouden waar het geld aan opgaat. Dat kan met een simpel schriftje, maar een app werkt voor de meeste pubers net iets prettiger.
- Evalueer na twee tot vier weken samen. Beschrijf wat je allebei ziet, zonder verwijten. Was het bedrag te krap, te ruim, of klopte de verdeling niet helemaal?
- Stel het bedrag of de afspraken bij op basis van wat jullie samen hebben geleerd. Budgetteren is geen vaststaand plan, maar iets wat je samen blijft bijschaven.
- Geef steeds meer eigen verantwoordelijkheid, ook als dat een keer misgaat. Juist daar kan je puber veel van leren.
Hoe je voorkomt dat elk geldgesprek een welles-nietes wordt
Zonder duidelijke afspraken vooraf wordt elk tekort al snel een onderhandeling. Door vooraf concrete, neutrale regels te maken, zoals "geen bijstorten voor het einde van de maand", hoef je het niet steeds opnieuw te bespreken als het misgaat. Je verwijst simpelweg terug naar wat jullie samen hadden afgesproken, in plaats van dat het een welles-nietesdiscussie wordt over wie wat had beloofd. Dat scheelt spanning voor jullie allebei, en het maakt de afspraak ook voorspelbaarder voor je puber.
Wat je puber kan leren door het soms fout te laten gaan
Tot het einde van de maand moeten uitzoeken hoe je rondkomt met de laatste euro's, of iets niet kunnen kopen omdat het budget simpelweg op is, is vervelend op het moment zelf. Maar die ervaring kan vaak meer leren dan een preek vooraf zou doen. Het is verleidelijk om bij te springen zodra het misgaat, zeker als je ziet dat je puber het lastig vindt. Toch is dat precies het moment waarop je het beste even kunt afwachten. Niet om een punt te maken, maar omdat je puber zelf de consequentie voelt, en dat kan beter beklijven dan wanneer jij ingrijpt.
De rol van apps en overzicht, zonder dat het controle wordt
Een spaar- of budgetapp kan helpen om overzicht te krijgen in uitgaven, vooral omdat pubers vaak makkelijker met een app werken dan met een schriftje. Het is wel goed om helder te hebben voor wie dat overzicht is bedoeld. Zodra een app vooral een manier wordt waarop jij als ouder alles kunt volgen, verandert het hulpmiddel in controle, en dat kan juist het gevoel van eigen verantwoordelijkheid ondermijnen dat je probeert op te bouwen. Laat de app in de eerste plaats iets zijn van je puber zelf.
Wanneer je als ouder toch moet bijsturen
Soms is net iets meer sturing nodig dan alleen afwachten en evalueren. Denk aan impulsief koopgedrag dat telkens terugkomt, of geldzorgen die niet vanzelf overgaan ondanks bijgestelde afspraken. In dat geval is het zinvol om samen, zonder oordeel, op zoek te gaan naar wat er eigenlijk achter zit. Gaat het om verveling, om groepsdruk, om moeite met vooruitdenken? Door daar samen naar te kijken, richt je je op de kern in plaats van alleen op de symptomen, en voorkom je dat je puber het gevoel krijgt dat je gewoon weer de teugels aantrekt.
Geduld werkt beter dan controle
Leren omgaan met geld is een proces van vallen en opstaan. Dat leer je niet in één gesprek, en het verloopt bij elke puber, en in elk gezin, anders. De een heeft meer tijd nodig, de ander leert sneller van een misstap. Jouw rol is vooral om rustig naast je puber te blijven staan, ook als het een keer misgaat, en te vertrouwen dat dat misgaan uiteindelijk kan bijdragen aan iets wat wél beklijft.